升富策略官网 俄罗斯对欧洲管道气出口已降至约180亿方! 中国议价权增强?
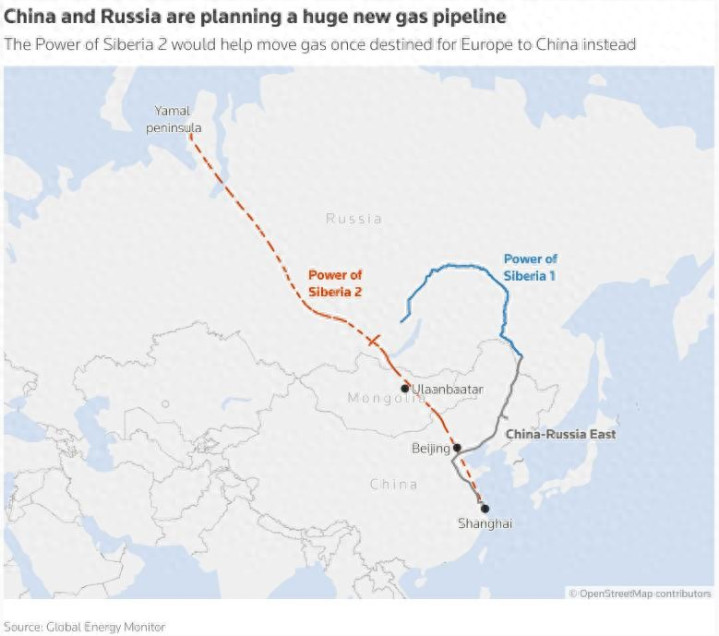
俄罗斯能源部长齐维廖夫近日披露,“西伯利亚力量2号”已被重新命名为“贝加尔力量”。这条规划年输气500亿立方米、经蒙古进入中国北方的管道,再次被推到台前。若现有东线、远东路线和这条新线全部释放能力,俄气对华管道输送能力将超过1000亿立方米。
俄罗斯愿意为中国市场修建一条资本投入巨大的跨境管道,也接受对华供气价格低于欧洲市场的方向,根源在于欧洲市场收缩以后,西西伯利亚庞大的天然气需要寻找长期买家。中国得到的好处很实在,北方多一条稳定陆上气源,价格谈判空间扩大,海运风险也能下降。但500亿方的价值越高,中国越要把它放进多元供应体系里使用,不能让低价优势反过来压缩其他气源的生存空间。
很多人担心管道经过蒙古,认为第三国过境会增加政治风险。风险当然存在,任何跨境基础设施都可能受到政策、事故和地区局势影响。不过从蒙古自身的经济结构判断,它缺少主动掐断这条管道的激励。2025年蒙古89.4%的出口流向中国,进口中俄罗斯占24.5%。一条能够带来过境收入、同时连接两个主要经济伙伴的长期项目,对蒙古更像稳定收益来源。
所以,过境蒙古可以纳入风险评估,却不该占据全部视线。500亿立方米的项目一旦建成,更明显的变化落在中俄双方在天然气市场上的相互依赖程度。管道是固定资产,修好以后无法像LNG船那样随时改换目的地。
俄罗斯把西西伯利亚天然气大规模引向中国,也等于把未来几十年的一部分出口能力锁定在东方。中国若签下长期大体量合同,同样会形成稳定采购义务。两边都会获得安全感,也都会失去一部分灵活性。
俄罗斯现在更急一些。过去欧洲是俄气体量庞大、支付能力强的市场,俄乌冲突后这块市场快速萎缩。俄罗斯2025年对欧洲的管道气出口已经降到约180亿立方米,和此前高峰时期相比差距很大。西伯利亚现成的气田不会因为欧洲需求下降就消失,已经形成的资源开发能力也需要出口通道。能长期接纳数百亿立方米新增管道气的经济体很少,中国的市场规模由此获得了更强议价权。
俄罗斯在做的是长期市场置换,俄方自己也反复强调项目要按市场原则定价。它愿意推动一条造价高、建设周期长的管道,还公开承认中国得到的价格会低于欧洲,原因是失去一个成熟市场以后,新的稳定买家本身就有价值。对天然气这种依赖管道的商品来说,卖得便宜一些,只要能把几十年的销量确定下来,仍然可能比气田闲置、管道能力空转更合算。
俄气的价格优势来自买卖双方的位置变化,不能理解成俄罗斯已经愿意无限让价。近期俄方仍表示路线和商业条款正在讨论,随后又有消息称双方在价格预期上存在较大距离。俄罗斯想把失去的欧洲销量转向中国,中国则没有急着接下全部条件,这种拉锯恰好说明500亿方项目的交易价值很高,谁更缺少替代选择,谁在合同谈判里承受的压力就更大。
中国有条件把节奏放慢。2025年国内天然气产量达到2620.6亿立方米,进口1764.6亿立方米,对外依存度降到40%。国内储气能力已经提高到540亿立方米,国家主干管网持续互联互通。中亚天然气管道现有三条线路设计能力合计550亿立方米,沿海还有大批LNG接收站,国际LNG市场未来几年又将迎来新的供应增长。中国当然需要更多天然气,但没有到缺一条管道就无法运转的程度。
这样的供应结构,让500亿方俄气有了很特殊的位置。它可以压低北方地区的边际用气成本,也可以在海运受阻时提供陆上缓冲,还能拿来和国际LNG价格形成比较。可一旦俄气占比升得太快,低价的另一面就会出现。中亚管道气可能失去部分市场,沿海LNG接收站的利用率可能下降,国内成本较高的页岩气、深层气项目也会面对更强价格压力。
单独看每一项,消费者似乎都能从便宜气中受益。放到十年、二十年的能源体系里,问题变成了另一种成本。LNG接收站即使有时采购价格较高,它能从不同国家买气,船货还可以改变目的地。中亚管道气不会永远便宜,却能保留另一条陆上来源。国内气田成本有高有低,可在外部供应受冲击时,它提供的是不受跨境关系直接影响的生产能力。平时多保留几种来源,账面成本会高一点,危机时期换来的却是调度空间和谈判空间。
能源安全追求的是整个供应组合可以调整,而非把每一立方米的采购单价压到极低。低价资源增加以后,其他通道仍要有能力继续运转。供应来源越多,买方越能在价格、数量和合同期限上保持选择。若某一种气源因为便宜而持续挤压其他渠道,直到替代能力退出市场,眼前节省的采购成本就可能转化为未来的议价损失。
中俄此前约定把现有“西伯利亚力量”东线能力从380亿立方米提高到440亿立方米,远东路线提高到120亿立方米,再加上“贝加尔力量”的500亿立方米,三条路线合计可达1060亿立方米。拿中国2025年的天然气进口量作参照,这个数字相当于当年进口规模的约六成。当然,未来中国需求、国产气产量和进口总量都会变化,但它足以说明合同规模已经大到会改变进口组合。
现在中国需要守住的是选择权。项目可以建,俄气也可以多买,条件是价格足够有吸引力,合同还要给需求波动留下空间。长期天然气合同里,定价公式、刚性提取比例、增减量安排、合同期限都会影响买方未来能否调整结构。东财论坛期间,俄方仍在强调继续准备供气合同,本身就说明大框架向前推进以后,商业条件仍要一条条谈。
这也解释了中国为什么没必要因为国际能源局势波动就匆忙成交。中东冲突推高海运风险,会增加陆上俄气的吸引力。全球LNG新增产能快速投放,又会增强买方从海上采购的议价能力。国内天然气继续增产,则进一步降低对新增进口的紧迫感。几种条件同时存在,中国可以把俄气当成扩充供应组合的一部分,无需用它替代整个组合。IEA预计2026年全球LNG供应增幅将超过7%,新增量超过400亿立方米,这也会继续增加亚洲买家的采购选择。
对俄罗斯来说,时间拖得越久,西向出口恢复的不确定性越大,寻找东方稳定市场的必要性就越强。对中国来说,500亿方天然气确实有分量,却还不足以让能源体系失去其他选择。接下来,双方的谈判会长期围绕一个很具体的分配问题展开,俄罗斯要回收管道和气田投入,中国要把新增采购变成价格优势,同时避免长期合同削弱未来调整能力。
所以,500亿方天然气“压境”给中国带来的主要机会,是利用俄罗斯急于重建出口市场的阶段,拿到更有利的长期供气条件。主要风险则是低价俄气进入过快,逐渐把原本分散在国内气田、中亚管道和沿海LNG之间的供应结构挤窄。只要这条边界守住,俄罗斯投入再大的管道、给出再有竞争力的价格,都会成为中国多元能源体系里的增量资源。
这条管道能不能按俄方期待的速度推进,仍要看商业合同能否谈拢。名称已经从“西伯利亚力量2号”改成“贝加尔力量”,500亿方的规划也足够醒目,但决定项目含金量的不会是名字。中国愿意买多少、以什么价格买、保留多少调整余地,才会决定这批俄气进入中国以后究竟是降低成本的工具,还是多年以后重新抬高能源集中度的来源。
广盛网提示:文章来自网络,不代表本站观点。
- 上一篇:中金宸大APP下载 9月24日油价将再调 车主提前看
- 下一篇:没有了